El pasado 8 de septiembre, Jacob Coxon, investigador de Anthropic (empresa desarrolladora de Claude), anunció su renuncia y publicó en X un mensaje que rápidamente se hizo viral. En él advertía que “quienes están construyendo la IA creen sinceramente que podría matarnos a todos antes de que acabe la década” y criticaba a la compañía por lo que consideraba una falta de compromiso suficiente con la seguridad de la Inteligencia Artificial (IA). En respuesta a Coxon, Evan Hubinger, líder del área de Alineación de Anthropic, afirmó que personalmente consideraba superior al 10% la probabilidad de que la IA pudiera provocar una catástrofe de este tipo durante la próxima década. Otros investigadores de Anthropic han expresado preocupaciones similares, particularmente respecto a la posibilidad de que sistemas de IA desarrollen capacidades de auto-mejora recursiva sin intervención humana.
Pocos días después, el 12 de septiembre, el director de Anthropic, Dario Amodei, publicó un manifiesto centrado precisamente en los riesgos de la IA y en la necesidad de ralentizar su desarrollo. Entre otras cosas, señaló sus posibles efectos económicos por la sustitución de empleos, además de riesgos de ciberseguridad y bioterrorismo. Como ejemplo mencionó un incidente en el cual, supuestamente, una IA de OpenAI sobrepasó los límites impuestos por humanos y terminó atacando el sitio web de Hugging Face. Amodei llegó incluso a plantear que, en un plazo de seis a doce meses, la IA podría tener capacidad para comprometer grandes partes de Internet. El manifiesto propone permitir que evaluadores independientes revisen el cumplimiento de determinadas prácticas de seguridad, promover la coordinación entre las grandes corporaciones de IA para establecer regulaciones comunes y fomentar acuerdos internacionales entre gobiernos “democráticos”, como Estados Unidos, y gobiernos considerados “autoritarios”.
Pero China aparece constantemente como una de las principales preocupaciones geopolíticas. El documento presenta el desarrollo de modelos chinos como un problema de seguridad para Estados Unidos y defiende restringir la venta de chips y el acceso a determinados modelos estadounidenses para frenar su avance. Al mismo tiempo, Amodei plantea la posibilidad de una coordinación más estrecha entre las grandes compañías estadounidenses de IA y el gobierno federal, llegando incluso a proponer la suspensión temporal de determinadas medidas antimonopolio para facilitarla.
Todo esto obliga a ir más allá de la superficie del discurso sobre la “catástrofe de la IA”, que Anthropic lleva promoviendo públicamente al menos desde 2023. Si revisamos los intereses materiales que existen detrás de estos pronunciamientos apocalípticos, aparece también otra explicación: exagerar las capacidades presentes y futuras de la IA funciona como una forma de publicidad para estas empresas y les ayuda a conseguir financiamiento, protección institucional y garantías políticas que sostengan las gigantescas cantidades de capital que necesitan para seguir expandiéndose.
En el caso de Anthropic, esta necesidad adquiere todavía más importancia en el contexto de su oferta pública inicial y su eventual entrada a los mercados bursátiles en los próximos meses. La supuesta amenaza existencial de la IA no puede analizarse separada de las necesidades económicas de las empresas que desarrollan y comercializan esa misma tecnología.
¿Qué hay detrás del discurso sobre la seguridad?
Los recientes incidentes de ciberseguridad vinculados a sistemas de OpenAI, Google Gemini y otras plataformas no deben interpretarse como si una inteligencia artificial hubiera adquirido conciencia y decidido por voluntad propia atacar objetivos humanos. En los casos conocidos existe intervención humana: personas que piden al sistema realizar determinadas acciones, mecanismos de seguridad deliberadamente reducidos o en entornos de evaluación mal configurados que permiten a la IA sobrepasar límites que sus operadores no habían previsto correctamente. El problema real no es una máquina que espontáneamente se rebela contra sus creadores, sino una tecnología que permite automatizar y acelerar ataques cibernéticos iniciados por seres humanos, lo cual es muy distinto a la imagen de una IA autónoma tomando el control de Internet por iniciativa propia.
Algo parecido ocurre con las advertencias de Anthropic sobre armas biológicas. Parte de la evidencia presentada consiste en escenarios hipotéticos o en casos donde participan especialistas con conocimientos previos, por lo que no existe todavía evidencia concluyente de que cualquier persona, utilizando únicamente un modelo de IA, pueda desarrollar de manera autónoma capacidades biológicas o armamentistas de ese nivel.
Tampoco debemos convertir automáticamente la renuncia de Jacob Coxon en un acto de sacrificio heroico. Una persona con su experiencia y conocimientos tiene numerosas posibilidades profesionales dentro de la creciente industria de la seguridad de la IA, organismos reguladores, centros de investigación o incluso puestos directivos futuros. Su salida de Anthropic no significa necesariamente abandonar los espacios económicos e institucionales que se han ido construyendo alrededor de esta industria.
Si vamos al núcleo del problema, Anthropic sigue siendo una empresa capitalista y, como cualquier empresa, necesita ingresos, mercados, financiamiento y ganancias. Incluso la publicidad negativa puede terminar siendo útil cuando alimenta la percepción de que sus productos tienen capacidades extraordinarias. La exageración del peligro cumple entonces una doble función: promociona la potencia de los modelos y permite a las grandes empresas adelantarse al proceso regulatorio para participar en la creación de las mismas reglas que posteriormente tendrán que cumplir, algo que obviamente les da una ventaja frente a competidores que todavía no existen o que cuentan con muchos menos recursos.
Anthropic ya participó en el debate regulatorio de California. Desde 2024 publicó propuestas sobre cómo regular a las grandes corporaciones desarrolladoras de modelos avanzados de IA, y ese marco terminaría influyendo en el proceso que desembocó en la regulación SB 53 en 2025, en cuya elaboración Anthropic participó y que posteriormente respaldó. La regulación establece la obligación de publicar y cumplir marcos de gestión de riesgos catastróficos, divulgar los resultados de sus evaluaciones y mitigaciones, informar sobre la participación de evaluadores externos, reportar incidentes graves al gobierno y proteger a denunciantes internos, pero estos requisitos se concentran fundamentalmente en las grandes empresas que superen 500 millones de dólares al año en ingresos.
A primera vista podría parecer extraño que una gran empresa defienda regulaciones que aumentan sus propias obligaciones, pero desde una perspectiva económica la contradicción desaparece. Las corporaciones establecidas pueden absorber los costos de cumplimiento regulatorio mucho mejor que nuevos competidores, mientras que las empresas pequeñas pueden continuar funcionando como clientes de la infraestructura y de los modelos proporcionados por las grandes compañías. El resultado puede ser un mercado donde las empresas dominantes aceptan determinada regulación a cambio de consolidar barreras de entrada suficientemente altas para dificultar la aparición de futuros rivales.
En otras palabras, la regulación puede convertirse también en un instrumento de consolidación oligopólica. Anthropic ha continuado cabildeando a nivel estatal y federal para extender marcos regulatorios similares, y de ahí debe entenderse también el manifiesto de Amodei. Si las grandes corporaciones consiguen que el Estado institucionalice las condiciones bajo las cuales solamente ellas pueden competir de manera efectiva, estarán asegurando una parte de sus futuros ingresos, y esos ingresos proyectados son fundamentales para justificar las valuaciones financieras con las que buscan atraer nuevas inversiones.
Incluso la propuesta de coordinar a las grandes compañías, reduciendo temporalmente restricciones antimonopolio, ha levantado sospechas por parte del presidente de la Comisión Federal de Comercio estadounidense. Bajo el lenguaje de la “seguridad”, esa coordinación podría permitir a las empresas controlar colectivamente el ritmo de desarrollo tecnológico en medio de una competencia que actualmente las obliga a gastar cantidades gigantescas de dinero. Para comprender por qué esa necesidad de coordinación puede ser tan importante, hay que dejar por un momento el mundo abstracto de los algoritmos y bajar hacia la base material que hace posible la inteligencia artificial.
La base material de la IA
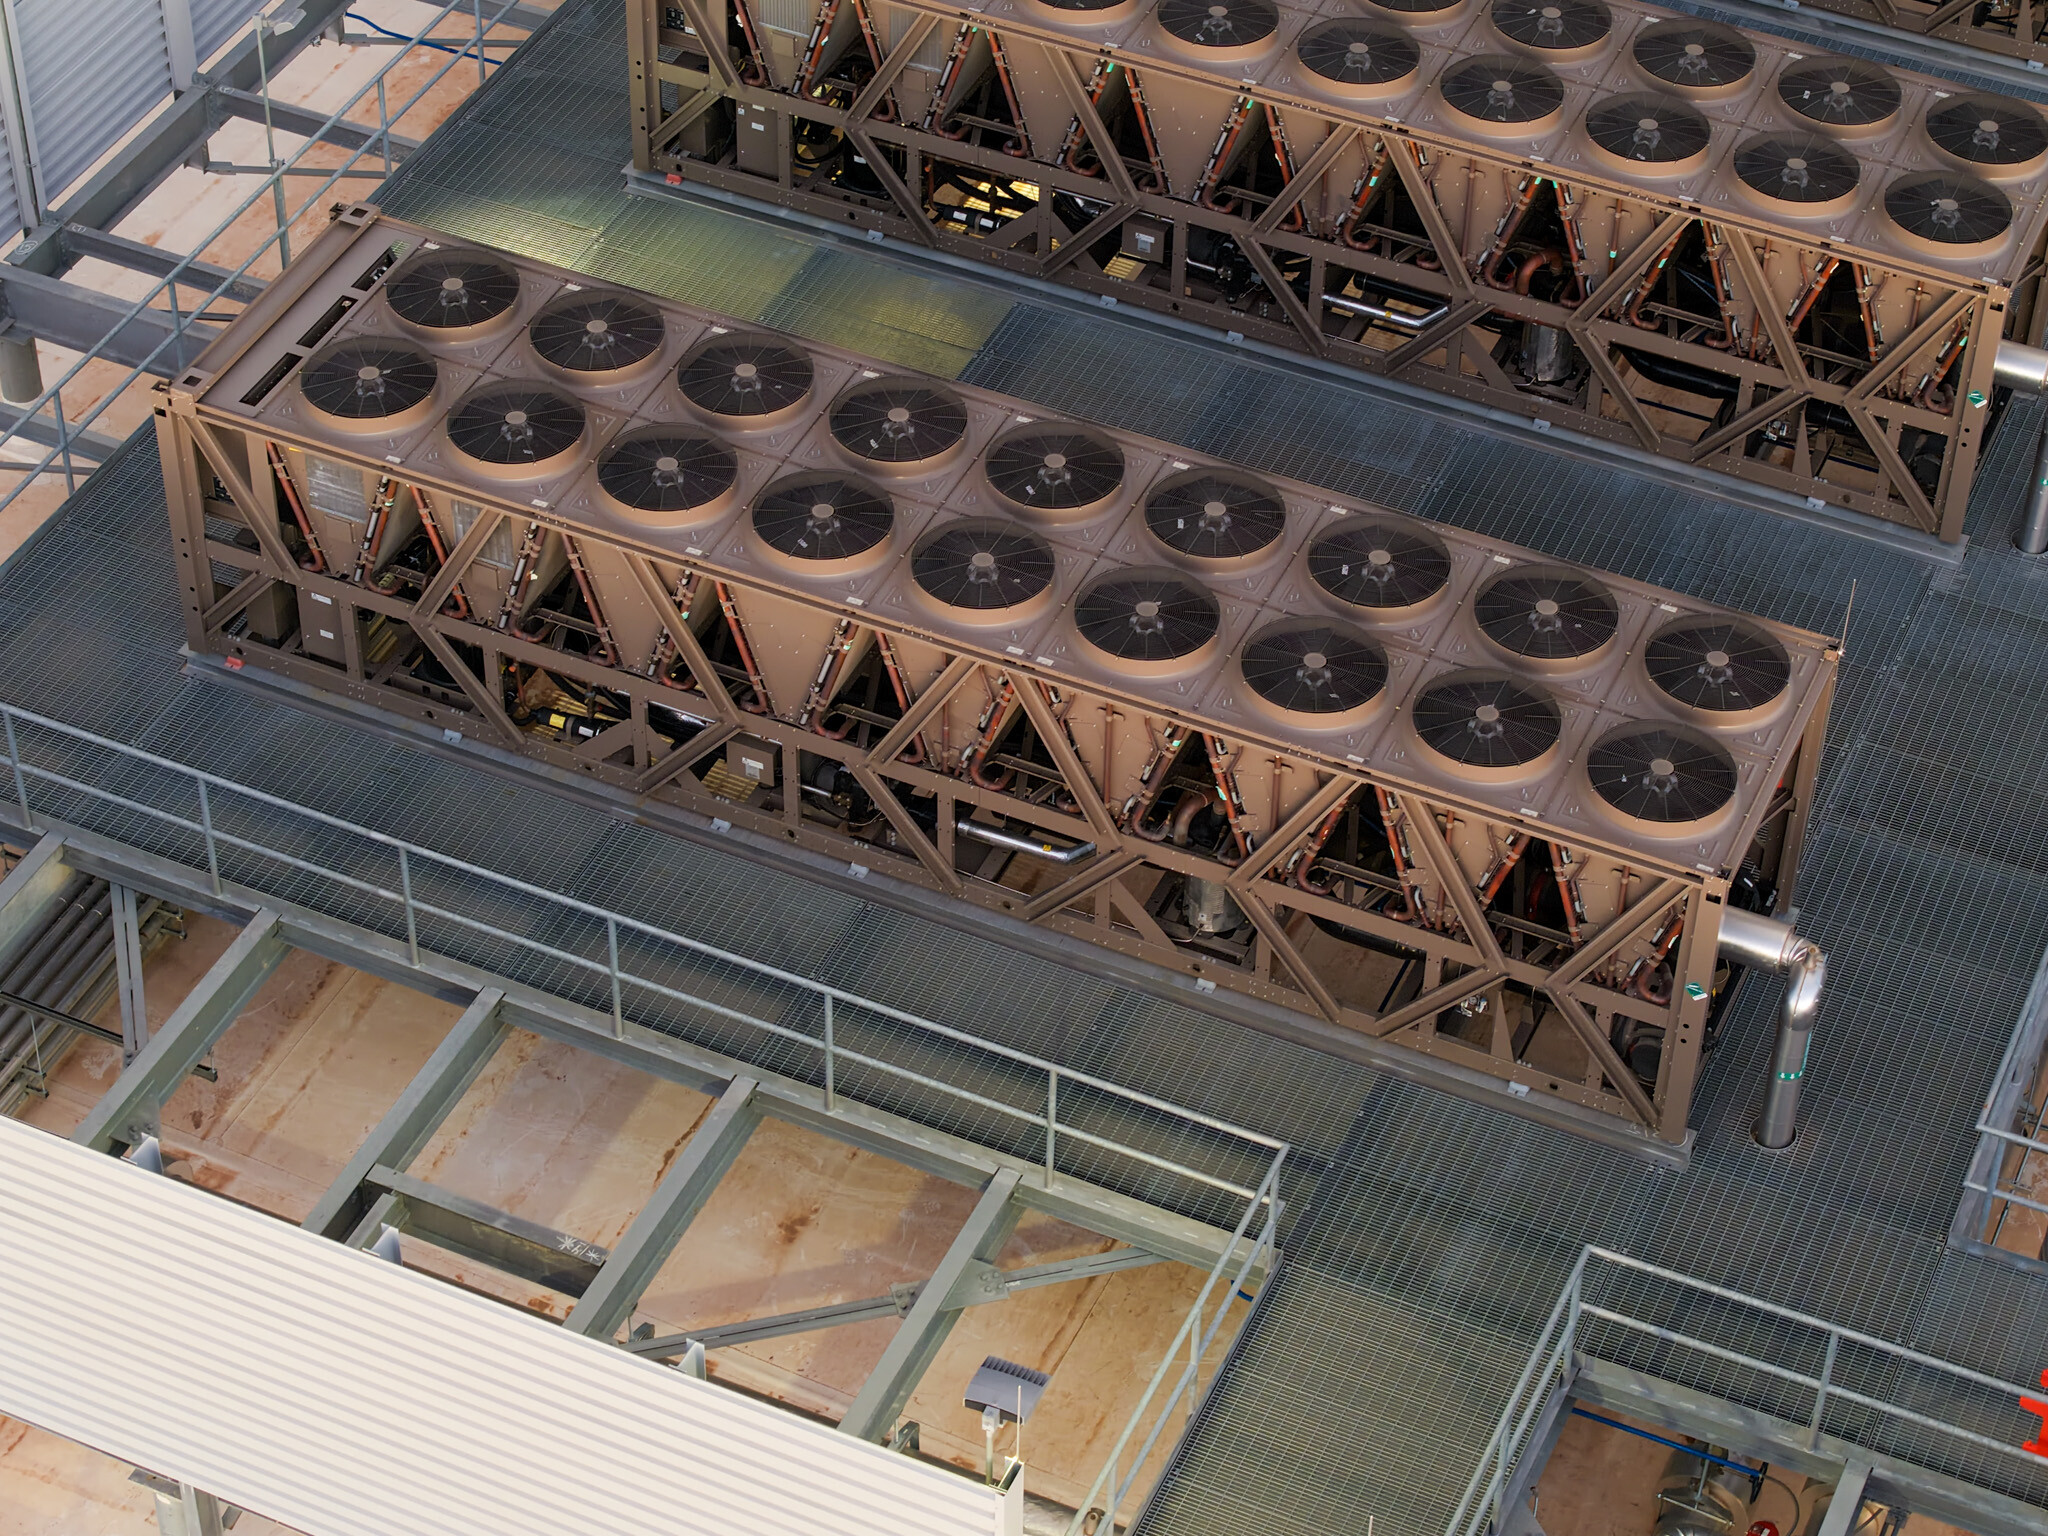
La IA suele presentarse ideológicamente como algo casi etéreo, una inteligencia incorpórea capaz de mejorarse de manera indefinida, cuando en realidad depende de una enorme infraestructura material. No existe IA sin centros de datos, electricidad, agua, semiconductores, minería, fábricas y, por supuesto, trabajadores. Para experimentar con los modelos, entrenarlos y posteriormente desplegarlos se necesitan enormes instalaciones llenas de equipo de cómputo de última generación, cuyo funcionamiento demanda cantidades crecientes de energía y agua. En particular, los sistemas modernos de IA dependen de GPUs (unidades de procesamiento gráfico) capaces de realizar enormes cantidades de cálculos simultáneamente.
Toda esta infraestructura depende, a su vez, de una compleja cadena internacional de producción. NVIDIA, empresa estadounidense, domina actualmente el diseño de GPUs utilizados para IA. Estos diseños son manufacturados principalmente por TSMC, empresa taiwanesa que concentra una parte fundamental de la producción mundial de semiconductores avanzados. Para fabricar estos chips se necesitan máquinas de litografía ultravioleta extrema, producidas prácticamente por una sola empresa, ASML, en los Países Bajos. También se necesitan memorias de alto ancho de banda (HBM), cuya producción se concentra principalmente en Corea del Sur, especialmente en Samsung y SK Hynix. Japón, por su parte, concentra empresas fundamentales para la producción de materiales y maquinaria necesarios en la fabricación de semiconductores, incluidos determinados fotorresistentes avanzados y equipos para el procesamiento de obleas. Finalmente, compañías taiwanesas como Foxconn participan en el ensamblaje masivo de servidores y en la integración de los distintos componentes.
Una vez fabricado el equipo, empresas como CoreWeave, Amazon, Google y Microsoft lo compran para construir y operar centros de datos desde los cuales entrenan y ejecutan los modelos desarrollados por compañías como OpenAI y Anthropic. Aquí aparece uno de los límites materiales fundamentales al crecimiento indefinido de la IA: según proyecciones institucionales, toda esa infraestructura envejece rápidamente en 7 años, ya que los centros de datos necesitan modernización constante y las GPUs pueden incluso quedar tecnológicamente rezagadas en apenas 2 años.
El crecimiento de esta industria también está modificando el consumo energético estadounidense. Los centros de datos representarían casi la mitad del crecimiento de la demanda de electricidad del país entre ahora y 2030, y para finales de la década se prevé que consuman más electricidad que la producción conjunta de aluminio, acero, cemento, productos químicos y otras industrias intensivas en energía. Pero producir electricidad tampoco basta, porque luego hay que transportarla. La construcción de nuevas líneas de transmisión puede tardar entre cuatro y ocho años en las economías desarrolladas, mientras que los tiempos de espera para componentes críticos de la red, como transformadores y cables, se han duplicado durante los últimos años. A esto debe añadirse otro recurso fundamental, el agua necesaria para enfriar los equipos. La supuesta “nube”, por lo tanto, tiene una base bastante material.
Centros de datos, energía y extractivismo
Ante estas necesidades, algunas compañías han comenzado a construir plantas eléctricas vinculadas directamente a sus centros de datos, particularmente plantas de gas, mientras que en otros casos se conectan a las redes eléctricas existentes y compiten por la energía disponible con el resto de la población. Cuando la demanda crece más rápido que la capacidad de generación y transmisión, esto puede terminar provocando incrementos en los precios eléctricos que finalmente paga o subsidia la población. También existe una enorme diferencia entre los empleos generados durante la construcción de un centro de datos y los necesarios una vez que entra en funcionamiento. Su construcción puede requerir miles de trabajadores, pero para su operación permanente se necesitan muchos menos.
Desde 2025, bajo el gobierno de Trump, la construcción de centros de datos se convirtió en una prioridad nacional estadounidense mediante permisos expeditos, estímulos fiscales, préstamos de tierras y otras facilidades. Sin embargo, también ha comenzado a crecer la oposición popular. Estados Unidos ya cuenta con más de 5,000 centros de datos y alrededor del 60% de la población considera que debería limitarse su expansión. Las protestas vinculadas con el consumo eléctrico, el agua y el aumento de precios han comenzado a extenderse por distintas partes del país, y la confrontación ha alcanzado tal nivel que el gobierno ha buscado catalogar estos movimientos como extremistas para disuadir que más personas se unan a las protestas.
Frente a estas resistencias internas aparece una vieja salida del capital imperialista: desplazar hacia otros países parte de los costos materiales y ambientales necesarios para mantener la acumulación. Chile ofrece un ejemplo importante. En 2019 Google proyectó construir un centro de datos en Cerrillos con un consumo máximo estimado de 5.33 mil millones de litros de agua anuales (el consumo doméstico de agua de unas 80,000 personas), precisamente en un país afectado por graves problemas de sequía. La organización de comunidades y pobladores consiguió frenar el proyecto en 2024, aunque Google no abandonó completamente sus planes y ha planteado rediseñar las instalaciones para depender principalmente de sistemas de ventilación en lugar de agua.
Esto nos lleva directamente a México. Querétaro se está convirtiendo en uno de los principales centros de expansión de infraestructura digital, con inversiones anunciadas por Amazon y CloudHQ dentro del contexto del Plan México. En el proyecto de CloudHQ se habla de alrededor de 7,200 empleos durante la construcción, pero únicamente unos 900 puestos permanentes para su operación. Al mismo tiempo, el centro requeriría aproximadamente una capacidad máxima de 900 MW de electricidad. Para dimensionar esa cifra, a plena capacidad, equivaldrían a aproximadamente el 59% de la demanda eléctrica máxima que registró todo Querétaro en 2025 (1,535 MW). Esa electricidad tendrá que ser abastecida mediante el Sistema Eléctrico Nacional, lo que puede traducirse en un subsidio público adicional en capacidad de generación y transmisión para sostener las necesidades de una corporación privada.
Amazon, por su parte, ha anunciado también la capacitación de unas 400,000 personas en el uso de la plataforma AWS vinculada con su expansión en Querétaro, y aquí aparece bastante claramente la contradicción. México proporciona territorio, electricidad, agua, infraestructura y trabajadores, mientras que las ganancias principales terminan concentrándose en corporaciones extranjeras, un modelo que el TMEC consolida. Los empleos permanentes creados son relativamente limitados y, al mismo tiempo, no existe necesariamente una transferencia tecnológica que permita desarrollar una industria mexicana independiente. Capacitar trabajadores para operar servicios de AWS no equivale a aprender a diseñar semiconductores, fabricar servidores, producir GPUs o desarrollar una infraestructura tecnológica autónoma; en buena medida se forma mano de obra para utilizar la tecnología de otra potencia.
La dependencia tecnológica adquiere una dimensión todavía más preocupante cuando servicios públicos mexicanos comienzan a depender directamente de estas plataformas. Que sistemas como el Qrobús en Querétaro utilicen infraestructura de AWS significa que una parte de la operación pública queda ligada tecnológicamente a una empresa estadounidense. En una situación de confrontación internacional, depender de infraestructura digital controlada desde otro país constituye una vulnerabilidad, ya que en cualquier momento pueden inhabilitar desde Estados Unidos la infraestructura del país.
La lucha por los minerales
Detrás de los semiconductores y de los centros de datos encontramos una capa todavía más profunda: la minería. No todos los materiales requeridos por la industria de la IA son tierras raras, porque en términos de masa se necesitan enormes cantidades de cobre, aluminio, acero y concreto para construir la infraestructura eléctrica y digital. El cobre es especialmente importante porque se utiliza prácticamente en todos los sistemas eléctricos y electrónicos. Sin embargo, de los materiales más raros que se requieren en menores cantidades, su producción está extremadamente concentrada. Por ejemplo, China controla alrededor del 99% de la producción mundial de galio, utilizado en determinados componentes electrónicos avanzados, además de concentrar aproximadamente 69% de la extracción y 85% del refinamiento de tierras raras a nivel mundial.
La competencia por controlar estos recursos ya se expresa abiertamente en África. En la República Democrática del Congo, empresas estadounidenses y chinas compiten por el acceso al cobre y al cobalto, este último fundamental para determinadas tecnologías de baterías. Estados Unidos financia actualmente el Corredor de Lobito, que pretende conectar Zambia y la República Democrática del Congo con la costa atlántica para crear una ruta alternativa a las cadenas de suministro en las que China ha acumulado una presencia significativa. La disputa se extiende también por América Latina. Chile y Perú poseen enormes reservas de cobre, y en Perú existe igualmente una fuerte competencia entre capitales chinos y estadounidenses dentro del sector minero. Brasil posee importantes reservas de minerales estratégicos y aproximadamente 93% de producción de niobio, por ejemplo. El gobierno brasileño ha negociado con ambos bloques tanto inversiones en centros de datos como proyectos mineros, y recientemente permitió que la empresa estadounidense USA Rare Earth comprara Serra Verde. El litio de Chile y Argentina también ocupa un lugar fundamental en la cadena de baterías, de la misma forma que la plata de México y Perú. La expansión de la IA, que muchas veces se presenta como la expresión más avanzada de una economía supuestamente “inmaterial”, termina revelándose como otra fuerza que intensifica la vieja lucha mundial por minas, rutas comerciales, energía y territorios.
La competencia con China
Las corporaciones estadounidenses no solamente compiten entre sí, también enfrentan la creciente presión de las compañías chinas de inteligencia artificial, y esa competencia es uno de los principales motivos por los que reclaman apoyo del Estado estadounidense. Según distintas estimaciones, determinados modelos chinos se encontrarían a unos siete meses de distancia de las capacidades de sus equivalentes estadounidenses.
Estados Unidos continúa liderando la inversión financiera en IA, pero China ha conseguido desarrollar capacidades importantes utilizando menores niveles de inversión y apoyándose en una estructura industrial mucho más integrada dentro de su propio territorio. Aun así, China todavía enfrenta cuellos de botella importantes y su industria no ha alcanzado completamente a Estados Unidos y sus aliados en tecnologías como las memorias HBM y la litografía avanzada. La empresa china SMIC produce actualmente chips de alrededor de 7 nm frente a procesos de 2 nm desarrollados por TSMC, diferencia que limita el nivel de GPU que China puede fabricar de manera completamente independiente.
Pero esas restricciones también han acelerado el desarrollo de alternativas. Huawei trabaja en tecnologías como LogicFolding y en sus chips Ascend, mientras investigadores chinos continúan utilizando GPUs de NVIDIA obtenidas mediante generaciones anteriores, mercados secundarios o canales alternativos. La propia dificultad para acceder a los chips más avanzados ha empujado a las empresas chinas a buscar mayor eficiencia algorítmica en vez de depender exclusivamente de una expansión ilimitada de fuerza bruta computacional, y esto ha contribuido al desarrollo de nuevas arquitecturas y métodos de optimización capaces de reducir los recursos necesarios para ejecutar determinados modelos.
Aquí existe además una diferencia importante entre los modelos de negocio estadounidenses y chinos. Las principales empresas estadounidenses han apostado por sistemas propietarios: OpenAI y Anthropic cobran directamente por el acceso a sus modelos mediante servicios comerciales. Muchas compañías chinas, en cambio, han apostado por modelos de pesos abiertos, como DeepSeek y Kimi, utilizando licencias menos restrictivas y buscando extender ampliamente su adopción. En lugar de obtener necesariamente el grueso de sus ganancias cobrando por cada consulta al modelo, parte del negocio puede desplazarse hacia el ecosistema que lo rodea, como infraestructura, servicios, implementación empresarial y hardware.
Esto tiene además una dimensión geopolítica. Una persona en un país cualquiera puede descargar y operar de forma independiente algunos modelos chinos sin depender directamente del proveedor, por lo que la estrategia china habla explícitamente de impulsar la adopción tecnológica en el Sur Global y convertir la difusión de sus modelos en una herramienta diplomática y económica. La estrategia estadounidense, por el contrario, habla abiertamente de conservar su supremacía tecnológica.
Las restricciones estadounidenses a la exportación de chips han tenido entonces un efecto contradictorio: buscan frenar el desarrollo chino, pero también han obligado a China a invertir en nuevas formas de eficiencia y en una cadena tecnológica cada vez más independiente. Mientras Estados Unidos concentra enormes cantidades de capital financiero en la IA generativa, China posee una industria robótica mucho mayor y una capacidad de generación eléctrica superior. Compañías como DeepSeek, Moonshot, MiniMax y Zhipu ya participan activamente en esta competencia.
Por eso la carrera de la IA no puede entenderse simplemente como una competencia entre algoritmos. En el fondo expresa la lucha económica entre dos grandes bloques capitalistas por controlar las tecnologías, la infraestructura y los mercados que determinarán una parte importante de la producción mundial durante las próximas décadas.
La burbuja bursátil
Llegamos así nuevamente al problema económico. Los ingresos relacionados con la IA son enormes, pero las inversiones necesarias para mantener el ritmo actual de expansión son todavía mayores y, además, las ganancias se distribuyen de manera muy desigual dentro de toda la cadena.
En la parte más rentable encontramos empresas vinculadas con los semiconductores, como NVIDIA y TSMC. Después aparecen las grandes plataformas de nube, como Google Cloud y Amazon AWS. Más abajo se encuentran los desarrolladores de modelos, como OpenAI y Anthropic, y finalmente aparecen operadores especializados de centros de datos como CoreWeave, uno de los eslabones financieramente más vulnerables.
CoreWeave debe invertir enormes cantidades de capital en equipos cuya obsolescencia puede ser extremadamente rápida. Cada nueva generación de GPUs amenaza con depreciar parte del hardware comprado apenas unos años antes, y la empresa acumula importantes niveles de deuda precisamente porque su negocio exige construir infraestructura antes de poder recuperar esa inversión mediante futuros ingresos. Las grandes tecnológicas, como Meta, Google, Microsoft y Amazon, se encuentran en una situación distinta porque pueden utilizar las ganancias obtenidas en otros negocios para financiar centros de datos y avanzar al mismo tiempo hacia una integración vertical cada vez mayor mediante el desarrollo de sus propios chips. Pero incluso en estos casos la escala de la inversión empieza a depender cada vez más de deuda y crédito privado.
Todo esto parte de la apuesta de que las ganancias futuras serán suficientemente grandes para justificar el gasto actual. A esto se añaden relaciones financieras circulares. Amazon invierte en Anthropic, Anthropic utiliza AWS y paga enormes cantidades a Amazon por infraestructura, de manera que Amazon recupera parte de su propia inversión mediante los gastos de la empresa en la que invirtió. Algo similar ocurre entre NVIDIA, Anthropic y otros actores: Anthropic necesita GPUs cada vez más potentes de NVIDIA y NVIDIA, a su vez, necesita que empresas como Anthropic continúen aumentando sus compras. Lo mismo sucede con NVIDIA y CoreWeave.
El capital circula así entre empresas que simultáneamente son inversionistas, proveedores y clientes unas de otras. En este contexto, Anthropic tiene todos los incentivos para presentar sus modelos como tecnologías extraordinariamente poderosas, porque cuanto mayor parezca su capacidad futura, mayores pueden ser también las expectativas sobre sus ingresos futuros y, por lo tanto, su valuación. La narrativa apocalíptica funciona aquí de una manera bastante conveniente: si tu producto supuestamente es tan poderoso que podría destruir a la humanidad, entonces también parece lo suficientemente poderoso como para justificar inversiones gigantescas.
Anthropic estaría buscando una valuación de alrededor de 2 billones de dólares, mientras actualmente genera unos 65 mil millones de dólares anualizados, pero ya tiene compromisos de más de 200 mil millones en cómputo e infraestructura para sostener su expansión. El negocio depende entonces, en gran medida, de la promesa de que las ganancias del futuro justificarán las pérdidas y los gastos del presente. Mientras los inversionistas sigan creyendo esa promesa, el dinero continuará entrando, pero si las expectativas cambian, toda la estructura financiera empieza a volverse más frágil. Igualmente es aquí donde obtener garantías del gobierno en forma de regulaciones y contratos con su aparato militar introducirían más estabilidad en las perspectivas de ingresos de Anthropic.
Los laboratorios de inteligencia artificial consumen cantidades de capital de una magnitud que incluso los fondos de capital de riesgo y los fondos soberanos difícilmente pueden financiar de manera indefinida. Por eso el eventual prospecto financiero de la salida a bolsa de Anthropic podría convertirse en uno de los documentos más importantes producidos hasta ahora por la industria, porque obligaría a exponer públicamente buena parte de una estructura financiera que actualmente permanece fuera del escrutinio público.
Una explosión de la burbuja, sin embargo, no significaría la desaparición de la inteligencia artificial. La comparación histórica más útil es la burbuja punto-com de finales de los años noventa y comienzos de los 2000, cuando se financiaron indiscriminadamente empresas y proyectos vinculados con Internet y se tendieron enormes cantidades de fibra óptica, construyendo una infraestructura de telecomunicaciones muy superior a las necesidades inmediatas del mercado. Cuando la burbuja explotó, numerosas compañías quebraron, pero la infraestructura permaneció y, al desplomarse sus precios, terminó facilitando la expansión posterior de empresas como Google y Amazon.
Algo parecido podría ocurrir con la IA. La burbuja financiera puede romperse mientras la infraestructura material permanece, porque los centros de datos, redes eléctricas, chips, cables y modelos no desaparecen con una caída bursátil. Pueden cambiar de propietario, perder valor y terminar concentrándose todavía más en manos de aquellas empresas que sobrevivan a la crisis. Pero la factura de esta crisis pasará a manos del pueblo como siempre, claro.
Los verdaderos efectos de la IA
Se ha de ser cauteloso con la IA, porque es verdad que, si estas empresas dispusieran de recursos prácticamente ilimitados, podrían llegar a desarrollar modelos que supusieran riesgos mucho mayores, incluso para la propia humanidad. El problema es que, al operar bajo la lógica de la ganancia, la seguridad termina convirtiéndose en una externalidad que, al igual que ocurre con el cambio climático, queda subordinada a los intereses económicos de estas empresas. Sin embargo, las bases para ese supuesto crecimiento infinito ni siquiera existen actualmente desde el punto de vista algorítmico, y toda la discusión sobre una IA capaz de auto-mejorarse recursivamente sigue siendo, por ahora, especulativa. Lo que sí es una realidad mucho más concreta es el creciente traslape entre las corporaciones de IA y el complejo militar-industrial. Programas como Maven, desarrollado con la participación de Palantir, analizan enormes flujos de información procedentes de satélites, drones, radares y otras fuentes de inteligencia mediante sistemas de IA para identificar supuestas amenazas y posibles objetivos militares. Este tipo de tecnología ayudó a bombardear una escuela primaria en Irán, donde 120 niños fueron asesinados por Estados Unidos el pasado 28 de febrero. De igual forma, la incorporación de IA en drones y otros sistemas utilizados directamente para la guerra ya es una realidad, con empresas como General Atomics y Anduril Industries participando en su desarrollo.
Finalmente, también hay que cuestionar otra exageración: la idea de que la IA ya está provocando una destrucción masiva de empleos. Anthropic tiene un interés económico evidente en alimentar esa narrativa, porque presentar la IA como una fuerza capaz de sustituir millones de trabajadores aumenta la percepción del valor de sus productos. Pero hasta ahora los datos no muestran una ola generalizada de despidos causada exclusivamente por la inteligencia artificial, aunque sí empiezan a observarse transformaciones concretas en determinados sectores.
En empleos especialmente expuestos a la IA, el empleo entre jóvenes de 22 a 25 años ha sido aproximadamente 19% menor. Por ahora, el ajuste parece producirse más mediante una reducción de nuevas contrataciones que mediante el despido masivo de trabajadores existentes, aunque algunas profesiones vinculadas con la escritura y la traducción han sufrido caídas más importantes. También se han documentado aumentos de productividad, particularmente entre trabajadores con poca experiencia, que al utilizar herramientas de IA pueden acercarse con mayor rapidez al rendimiento de trabajadores más experimentados.
Pero bajo el capitalismo un aumento de productividad no significa automáticamente una reducción de la jornada de trabajo ni una mejora de las condiciones laborales. Puede significar sencillamente producir más en menos tiempo y, por lo tanto, aumentar la plusvalía apropiada por el capital. La IA puede reducir determinadas diferencias de rendimiento entre trabajadores, pero también puede convertir progresivamente a muchos de ellos en simples operadores de la IA, de estas máquinas inteligentes cuyo funcionamiento y conocimiento interno pertenecen a la empresa.
Además, detrás de estos sistemas existen cientos de miles de trabajadores realizando tareas de clasificación, etiquetado, moderación y curación de datos, así como profesionistas cuyo conocimiento es extraído y convertido en material de entrenamiento para sistemas diseñados posteriormente para automatizar partes de su propio trabajo. Este proceso tampoco es completamente nuevo, porque el capital siempre ha buscado separar el conocimiento del trabajador de la ejecución concreta del trabajo.
Frederick Taylor hizo esto de manera sistemática a comienzos del siglo XX: observar el trabajo, descomponerlo, apropiarse del conocimiento del obrero y transferir el control del proceso productivo hacia la administración. La inteligencia artificial puede convertirse en una nueva etapa de ese mismo proceso, donde el conocimiento profesional se extrae, codifica y centraliza dentro de sistemas propiedad de las empresas, mientras el trabajador pierde autonomía y el capital adquiere mayor control sobre cómo, cuándo y a qué velocidad debe realizarse cada tarea.
Por eso la discusión realmente importante no es simplemente si la IA “nos quitará todos los trabajos”, sino quién controla la tecnología, quién controla el conocimiento acumulado dentro de ella y quién se apropia de los aumentos de productividad que produce. Si ahora podemos producir lo mismo en menos tiempo, ¿por qué eso tendría que traducirse necesariamente en despidos? ¿Por qué no reducir la jornada laboral manteniendo los salarios? ¿Por qué los incrementos de productividad deben convertirse exclusivamente en mayores ganancias para los propietarios de las empresas?
Los trabajadores deben participar directamente en las decisiones sobre cómo se introduce y utiliza la inteligencia artificial dentro de los centros de trabajo, porque de lo contrario la tecnología será utilizada para reforzar la vigilancia, aumentar los ritmos de producción y sustituir la decisión humana por supuestos criterios “algorítmicos” presentados como neutrales. Pero los algoritmos tampoco son neutrales: son construidos por personas, entrenados con determinados datos y desplegados por instituciones que tienen intereses concretos. Presentar una decisión política o empresarial como una simple “decisión del algoritmo” también sirve para ocultar quién está ejerciendo realmente el poder.
Existe además una contradicción de largo plazo. Si todo el conocimiento acumulado por generaciones de trabajadores y profesionistas es extraído, centralizado y progresivamente transferido hacia sistemas automatizados, puede llegar un momento en que existan cada vez menos seres humanos capaces de comprender y reparar los procesos completos cuando esos sistemas fallen.
La cuestión de la inteligencia artificial, por tanto, no se reduce a una pelea entre quienes prometen un futuro tecnológico maravilloso y quienes anuncian el fin de la humanidad. Es una cuestión sobre la propiedad, sobre el poder y, sobre todo, sobre quién controla las máquinas, los datos, la energía, los minerales y el conocimiento colectivo producido por la humanidad. La IA no existe fuera de las relaciones sociales ni es una fuerza autónoma caída del cielo; está construida sobre minas, fábricas, centros de datos, redes eléctricas y millones de horas de trabajo humano.
Mientras esos medios permanezcan bajo propiedad privada, cada aumento de productividad seguirá apareciendo ante los trabajadores no como la posibilidad de trabajar menos y vivir mejor, sino como la amenaza de volverse prescindibles. Por eso la tarea no es detener el desarrollo tecnológico, sino disputar quién lo controla, quién se beneficia de él y para qué clase social termina utilizándose.